O Agro Não Quebrou o BB: O Calote Real Está nos 16,35% do Cartão
o Gordo Ácido abre os números oficiais do Banco do Brasil e desmonta a narrativa preguiçosa que culpa o agronegócio pelo tombo de 66,5% no lucro da estatal. Enquanto o campo enfrenta juros altos e quebra de safra com 6,92% de atraso, o verdadeiro rombo está no cartão de crédito (16,35%) e na perda d
Sinop, MT 15 de novembro de 2026, Sei que hoje e sábado mas a azia de ver tanta coisa absurda escrita pela tropa que fala mal sem saber o que está falando me fez , parar de pensar na feijoada e chopp para dar uma ercrivinhada por aqui para passar fatos de cunho REAL , não narrativas .
Puxa uma cadeira, pede um café duplo sem açúcar ou uma cerveja bem gelada — dependendo da hora em que você está lendo esta coluna aqui no AgroNortão News — e abre a planilha, porque hoje o papo exige estômago forte e calculadora na mão. Aqui é o Gordo falando, e se tem uma coisa que me dá azia instantânea é quando tentam transformar um balanço contábil complexo em novela das oito com vilão único e roteiro preguiçoso.
Nos últimos dias, após a divulgação do relatório de desempenho do terceiro trimestre de 2026 do Banco do Brasil (BB), espalhou-se uma narrativa muito conveniente pelos corredores de Brasília e pelas manchetes mais apressadas: a de que o lucro do banco estatal despencou exclusivamente porque o agronegócio brasileiro resolveu dar um “calote coletivo”.
De acordo com os números oficiais apresentados pela própria instituição financeira e repercutidos por veículos como Agência Brasil, CNN Brasil e Poder360, o lucro líquido ajustado do BB realmente sofreu um tombo histórico de 66,5% no terceiro trimestre de 2026 na comparação anual, recuando para R$ 1,27 bilhão. O choque foi tão grande que o banco cortou pela metade sua projeção de lucro para o ano inteiro (de uma faixa de R$ 18 bilhões a R$ 22 bilhões para algo entre R$ 9 bilhões e R$ 11 bilhões) e viu suas ações derreterem na bolsa, perdendo cerca de R$ 8 bilhões em valor de mercado em um único pregão.
Mas, antes de comprar a versão simplista de que “o campo quebrou o banco”, vamos fazer o que pouca gente faz neste país: ler as letras miúdas do balanço e mostrar os fatos como eles realmente são.
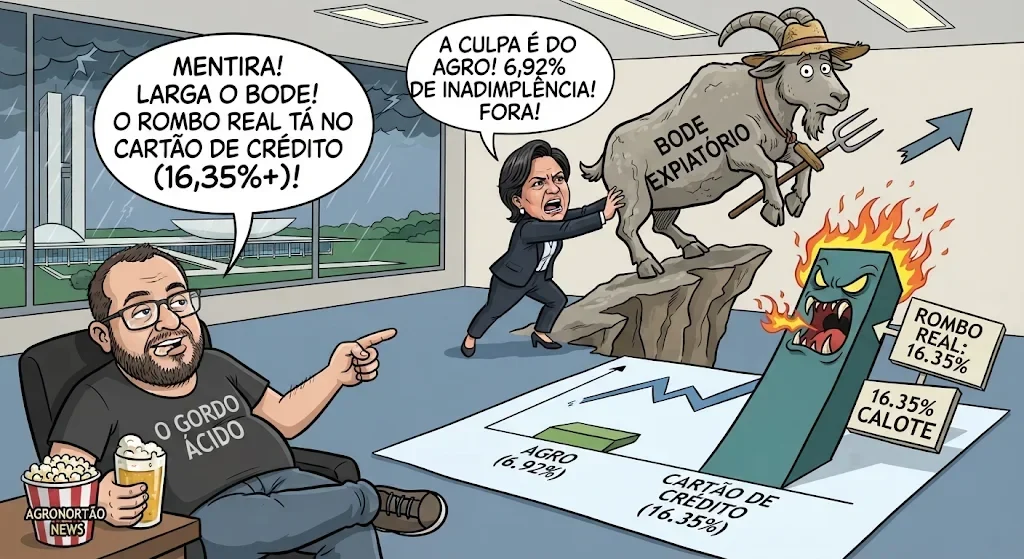
A Farsa do Bode Expiatório: O Cartão de Crédito Sangra o Dobro do Campo, Mas a Culpa Cai nas Costas do Produtor
Durante a apresentação dos resultados, a presidente do Banco do Brasil, Tarciana Medeiros, apontou o dedo diretamente para parte da carteira rural. Segundo a executiva, a inadimplência acima de 90 dias no agronegócio subiu de 4,84% em setembro de 2025 para 6,92% em setembro de 2026, somando R$ 27,9 bilhões em atraso dentro de uma carteira total de R$ 403,6 bilhões. Das perdas totais com crédito registradas no trimestre (R$ 21,2 bilhões), cerca de R$ 12 bilhões vieram do crédito rural. Medeiros chegou a citar “risco moral”, afirmando que cerca de 31 mil médios e grandes produtores deixaram de pagar ou recusaram renegociações (apenas 15% aderiram às ofertas do banco) à espera de “soluções milagrosas” no Congresso Nacional — embora ela mesma tenha admitido que cerca de 90% dos clientes do agro seguem pagando em dia.
Até aí, é a versão da diretoria do banco. O problema é que, quando você vira a página do mesmo relatório do 3º trimestre de 2026, descobre que o incêndio está longe de ser exclusividade das fazendas. Na verdade, o maior foco de calote dentro do Banco do Brasil não usa botina nem dirige colheitadeira: está no bolso do consumidor urbano, mais precisamente no cartão de crédito, cuja inadimplência acima de 90 dias praticamente dobrou em um ano e atingiu estratosféricos 16,35%.
Olha só o raio-x completo das taxas de inadimplência (atrasos superiores a 90 dias) do Banco do Brasil em setembro de 2026, segundo os dados consolidados pelo próprio banco e publicados pela CNN Brasil, Poder360 e Jornal do Brasil:
Modalidade / Carteira de CréditoInadimplência > 90 dias (Set/2026)Situação / ComparativoCartão de Crédito (Pessoa Física)16,35%Quase dobrou em 12 meses (era 8,89% em set/2025)Custeio Agrícola (Linha específica)12,52%Subiu frente aos 7,09% registrados em set/2025Micro e Pequenas Empresas (MPEs)9,46%Atrasos em uma carteira de R$ 108,9 bilhõesPessoa Física (Carteira Total)9,14%Alta expressiva sobre os 6,01% de um ano antesAgronegócio (Carteira Total)6,92%Subiu ante os 4,84% de set/2025 (90% seguem em dia)Inadimplência Geral do BB6,08%Média consolidada de todo o banco (era 4,51% em set/2025)Capital de Giro (Pessoa Jurídica)4,69%Reflete aperto no fluxo de caixa das empresasPronamp (Médio Produtor Rural)4,49%Abaixo da média geral do bancoPronaf (Agricultura Familiar)3,95%Uma das menores taxas de atraso no campoCrédito Consignado (PF)3,17%Dobrou frente aos 1,57% de setembro de 2025Financiamento Imobiliário2,75%Estável, com leve recuo frente a 2025 (3,05%)Financiamento de Veículos2,39%Queda em relação aos 3,21% de set/2025
Repararam na mágica estatística? A inadimplência no cartão de crédito (16,35%) é mais que o dobro da inadimplência total do agronegócio (6,92%). Até mesmo o segmento de micro e pequenas empresas (9,46%) e a média geral da pessoa física (9,14%) apresentam índices de atraso superiores à carteira total do campo. Mas, no discurso político, apontar o dedo para o produtor rural rende muito mais manchete do que admitir que as famílias brasileiras e os pequenos comerciantes estão sufocados pelos juros.
Os Quatro Motores Reais da Crise no Balanço
Quem acompanha o AgroNortão News e vive a realidade de quem produz sabe bem que a conta no campo não fecha no grito. Quando tiramos a cortina de fumaça ideológica e olhamos para a engenharia financeira, quatro fatores explicam o que realmente está acontecendo:
-
1. O Choque Macroeconômico e o Crédito Mais Curto no Campo: Em nota oficial rebatendo a diretoria do BB, a Associação dos Produtores de Soja e Milho (Aprosoja) lembrou um dado histórico do próprio Banco Central: entre 2015 e 2019, a inadimplência média do crédito rural no Brasil foi de apenas 1,89%. Produtor rural não acordou em 2026 com vontade súbita de sujar o nome; o setor foi atropelado por adversidades climáticas severas, quebras de safra, queda nos preços internacionais das commodities, encarecimento de insumos e juros asfixiantes. Para piorar, nos primeiros quatro meses da safra 2026/2027, as concessões de crédito rural tradicional despencaram 25,7% (caindo de R$ 144,9 bilhões para R$ 107,6 bilhões), secando o capital de giro de quem precisa plantar para honrar compromissos anteriores.
-
2. Burocracia e Gargalos nas Renegociações: A tese de que os produtores simplesmente “se recusaram” a renegociar também foi contestada por especialistas em direito agrário. Conforme análises publicadas pela CNN Brasil, os critérios da Medida Provisória 1.376/2026 impuseram exigências documentais rígidas e condições que não cabiam no fluxo de caixa real das propriedades afetadas pelas quebras de safra — tanto que o Senado precisou aprovar alterações ampliando o alcance das dívidas elegíveis.
-
3. A Guilhotina Contábil da Resolução 4.966: Um detalhe técnico que quase ninguém explica fora da Faria Lima é o impacto da Resolução 4.966/21 do Conselho Monetário Nacional (CMN), que entrou em vigor recentemente. Essa norma proibiu a antiga prática bancária de rolar indefinidamente dívidas atrasadas há mais de 90 dias, obrigando as instituições a constituírem provisões pesadas e imediatas para perdas esperadas. Como resultado, as provisões (PDD) do BB saltaram 33,2% nos primeiros nove meses de 2026, alcançando R$ 58,5 bilhões — dinheiro que sai direto do lucro contábil do trimestre.
-
4. Queda de Eficiência e Margens Apertadas no Próprio Banco: Analistas da XP Investimentos classificaram o balanço do BB como uma “decepção generalizada” que vai muito além do agronegócio. Enquanto o custo do crédito disparava, a margem financeira bruta do banco caiu 5,5% (para R$ 25,98 bilhões) — ou seja, a operação financeira do banco passou a gerar menos resultado líquido — ao mesmo tempo em que as despesas administrativas subiram 2% (para R$ 10,28 bilhões). Com menos receita financeira, despesas maiores e provisões bilionárias, a rentabilidade sobre o patrimônio (ROE) do BB desabou de 8,4% para apenas 2,8%, muito atrás de concorrentes privados como o Itaú (que operou na casa dos 23,6%).
O Veredito do Gordo
No fim das contas, a matemática não tem partido político, não usa chapéu de peão e não faz discurso em palanque. O agronegócio enfrenta, sim, uma crise severa de liquidez que elevou sua inadimplência para 6,92% e exigirá reestruturação séria. Mas tentar vender a ideia de que o setor que sustenta a balança comercial brasileira é o único responsável pelo tombo de 66,5% no lucro do Banco do Brasil é insultar a inteligência de quem sabe ler uma tabela.
Quando um banco registra 16,35% de calote no cartão de crédito, 9,46% nas pequenas empresas, vê sua margem financeira encolher 5,5% e suas despesas administrativas crescerem, o diagnóstico é claro: o problema é macroeconômico, regulatório e de gestão de risco generalizada. Eleger o agro como bode expiatório serve apenas para desviar os holofotes do endividamento recorde das famílias brasileiras e dos juros altos que estão asfixiando tanto quem produz no campo quanto quem passa o cartão na padaria da esquina.
Aqui no AgroNortão News, a gente não engole narrativa sem conferir a planilha. Fechem a conta e passem a régua — porque contra números auditados, discurso político nenhum sobrevive.
Fontes e Referências
-
Banco do Brasil (Relatório de Análise do Desempenho – 3º Trimestre de 2026): Dados oficiais de lucro líquido ajustado (R$ 1,27 bilhão no 3T26), carteira de crédito total (R$ 1,3 trilhão), provisões (R$ 58,5 bilhões em 9 meses) e índices de inadimplência por segmento.
-
CNN Brasil (Novembro de 2026): Inadimplência no cartão de crédito do BB quase dobra em um ano e Inadimplência do agro põe renegociação e gestão de risco do BB em debate.
-
Poder360 (Novembro de 2026): Inadimplência de cartão de crédito no BB atinge 16,35% no 3º trimestre e Agro critica BB por atribuir queda do lucro à inadimplência (nota oficial da Aprosoja e dados históricos do Banco Central de 2015–2019).
-
Agência Brasil & G1 Agro (Novembro de 2026): BB aponta recusa de parte dos produtores em renegociar dívidas do agro e declarações da presidente Tarciana Medeiros sobre o índice de pontualização e revisão do guidance anual.
-
Jornal do Brasil & XP Investimentos (Novembro de 2026): Análises sobre o impacto da Resolução CMN 4.966/21, queda de 5,5% na margem financeira bruta e alta de 2% nas despesas administrativas.
Comentários
Carregando comentários…